ESTOS SON LOS EJECUTIVOS Y DIRECTORIOS QUE DEBÍAN EVITAR EL RIESGO PARA EL FONDO MÁS CONSERVADOR
Las AFP no responden si mantendrán en sus cargos a gerentes responsables de la multimillonaria pérdida del fondo E
21.10.2026


Hoy nuestra principal fuente de financiamiento son nuestros socios. ¡ÚNETE a la Comunidad +CIPER!
ESTOS SON LOS EJECUTIVOS Y DIRECTORIOS QUE DEBÍAN EVITAR EL RIESGO PARA EL FONDO MÁS CONSERVADOR
21.10.2026


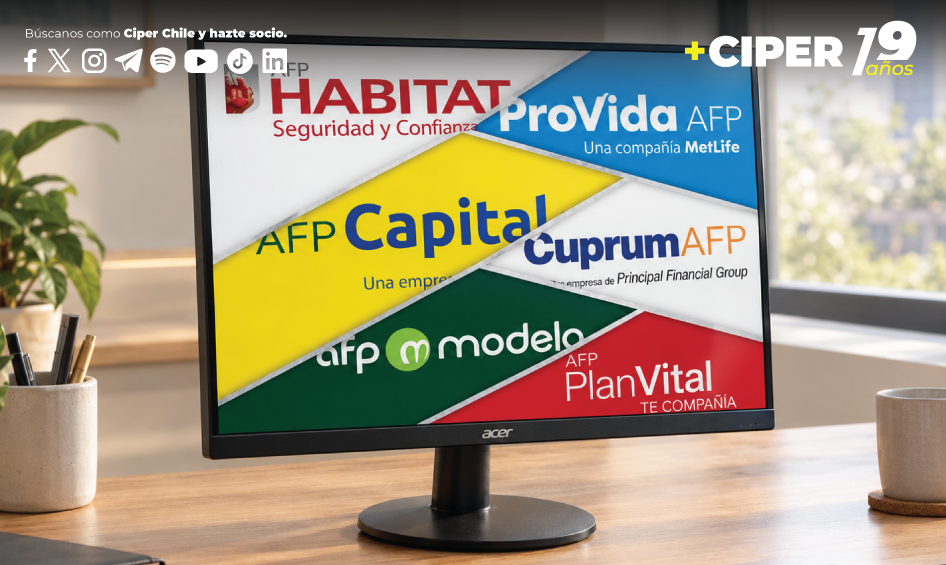
Un 6% y un 10% cayeron los fondos D y E, respectivamente, los más conservadores del sistema de pensiones y donde los chilenos próximos a jubilar tienen sus ahorros. La pérdida se da luego de que las AFP invirtieran en instrumentos derivados vinculados a la tasa de interés de Estados Unidos, apostando a que esta bajaría, aun cuando la Superintendencia de Pensiones, el Banco Central y el Consejo de Estabilidad Financiera advirtieron el riesgo de la operación. El resultado fueron pérdidas por US$7.700 millones, más que en los casos del fraude de La Polar y Cascadas-SQM, donde las AFP aseguraron haber perdido al menos US$494 millones. Ninguna de las siete administradoras quiso responder a CIPER si mantendrán o removerán a los gerentes responsables de invertir los ahorros de los trabajadores.
A siete días de que Bloomberg, uno de los principales medios especializados en economía del mundo, revelara que las Administradoras de Fondos de Pensiones chilenas (AFP) perdieron US$7.700 millones de los ahorros de los trabajadores apostando a que las tasas de Estados Unidos caerían, las AFP involucradas se rehusaron a responder a CIPER si mantendrán, cambiarán o despedirán a sus principales gerentes responsables de las inversiones que generaron esta caída.
La millonaria pérdida llevó a los fondos D y E –donde los trabajadores próximos a jubilar mantienen sus ahorros– a caer un 6,38% y un 10,39%, respectivamente, entre enero y septiembre de 2026. Tanto la Superintendencia de Pensiones como el Banco Central y el Consejo de Estabilidad Financiera habían advertido a las AFP sobre el alto riesgo que conllevaba esta operación, la cual involucró a los fondos más conservadores del sistema de pensiones, los que conforman las opciones menos riesgosas para proteger las jubilaciones de los trabajadores que están próximos a su retiro. Pero, las AFP, que registraron ganancias en torno a los US$1.400 millones con esta apuesta entre 2024 y 2025, persistieron en su estrategia.
Este martes, Radio Biobío dio a conocer los nombres de los gerentes generales y de Inversiones de las administradoras Habitat, Capital, Cuprum, Provida, Planvital, Modelo y Uno. CIPER revisó las memorias anuales de estas compañías y la información que entregan a la Comisión para el Mercado Financiero (CMF) sobre sus principales ejecutivos que intervienen en las decisiones de inversión (vea la lista acá) y consultó a cada una de las AFP si alguno de ellos sería removido de su cargo a raíz de esta caída. También, si habrá algún tipo de reparación para trabajadores que se pensionaron este mes o que estén próximos a jubilarse y cuyos ahorros se hayan visto afectados. Todas las AFP declinaron responder estas consultas.
Los ejecutivos de las AFP recibieron millonarios bonos el año pasado. Según reveló el medio Última Prensa, a partir de los balances auditados de las mismas administradoras, sólo en Capital, Habitat y Provida se repartieron $8.113 millones en bonos variables de desempeño y beneficios a corto plazo, dinero que no está sujeto a cláusulas de devolución en caso de mal desempeño de los fondos. Este año, los altos cargos gerenciales podrían recibir nuevamente dinero extra, aún si el fondo E mantiene pérdidas como la registrada a septiembre de 2026.
La responsabilidad al interior de las administradoras no se limita a la plana ejecutiva de las empresas y podría extenderse a sus directorios, cuyos miembros tienen el rol de cautelar el buen desempeño de estas compañías. La Superintendencia de Pensiones anunció que iniciará un procedimiento sancionatorio a las siete AFP “por su eventual responsabilidad en las pérdidas que han afectado a los Fondos de Pensiones D y E”. El ministro de Hacienda, Jorge Quiroz, respaldó la decisión de la entidad fiscalizadora, y apuntó a los directores de las administradoras: “Respaldamos al 100% la decisión que hoy día ha tomado el superintendente de AFP en el sentido de iniciar una investigación por proceso sancionatorio contra todas las AFP del sistema, a efecto de determinar si hubo falta de diligencia por parte de los directores de dichas instituciones”, afirmó.
En entrevista con el Diario Financiero, el ex ministro de Hacienda durante el gobierno de Sebastián Piñera, Ignacio Briones, también señaló a los directorios. Luego de enumerar las advertencias que las administradoras tuvieron antes del desplome del fondo E, Briones destacó: “¿Por qué siguieron apostando? Sería interesante ver las actas de los directorios de las AFP, para saber qué se dijo. Cuando la autoridad te advierte, cuando el Banco Central te advierte, uno imagina que eso genera alguna preocupación”.
Los directores tienen la obligación legal de estar al tanto de las decisiones de inversión que se tomen en las administradoras que integran, y tienen como mandato cautelar la rentabilidad y seguridad de los fondos administrados (vea acá la nómina de directores de las AFP). Estos son los presidentes de directorio de las siete administradoras de fondos de pensiones:
Según información de la Superintendencia de Pensiones (SP), al 19 de octubre de 2026, las AFP manejan $44 billones en ahorros de los trabajadores chilenos. Los fondos de pensiones de los chilenos son, por lejos, el mayor patrimonio del país: el Banco de Chile tiene una capitalización bursátil –el valor total de la empresa– de $14,6 billones, mientras que el grupo Luksic, la mayor fortuna del país, alcanza US$46 mil millones, 973 veces menos dinero que el que manejan las AFP. Este dinero es invertido tanto en el mercado internacional como nacional.
Créditos: Francisco Vicencio / Agencia Uno.
Las inversiones de estos fondos, a nivel nacional, están concentradas principalmente en la banca. Según el informe del primer trimestre de 2026 de la SP –el más reciente disponible–, las mayores inversiones de las AFP en el mercado chileno la concentraron bonos de la Tesorería General de la República, con un 42% de la inversión nacional, seguido de inversiones en Banco de Chile, BCI, Santander, Soquimich, BancoEstado, Scotiabank, Banco Itaú, Latam y la empresa de centros comerciales Plaza S.A.; concentrando entre ellas un 28% de las inversiones nacionales hechas con los fondos de pensiones.
El desplome del fondo E fue recogido por el Congreso y marcará en el futuro cercano la agenda del Senado. Paulina Núñez (RN), presidenta de la Cámara Alta, anunció a través de su cuenta de X que convocará a una sesión especial: “La situación de los fondos E de las AFP es grave y merece explicaciones claras. Como presidenta del Senado, informo que tanto los comités del OFICIALISMO y de la OPOSICIÓN me han solicitado una sesión especial para conocer los antecedentes. Si se comprueban responsabilidades, deben aplicarse las sanciones correspondientes. Los cotizantes merecen respuestas”.
Luis Iriarte, conserje cuya jubilación por retiro programado está fijada para enero de 2027, contó a CIPER que comenzó a trabajar a los 18 años, momento en que lo obligaron –como al resto de los chilenos– a pasar del antiguo sistema de reparto al de AFP. “Mi última simulación decía que mi pensión iba a ser como de $320 mil pesos”, asegura, “y con esto va a ser más baja todavía”. Según sus cálculos, la caída del fondo E le va a significar una pérdida de entre $6 y $7 millones en sus ahorros previsionales. Aun así, Iriarte no planea postergar su jubilación para esperar a que la administradora recupere lo perdido: “Prefiero terminar el trámite ahora en enero y seguir trabajando, nada me garantiza que las AFP no vuelvan a equivocarse así”.
La preocupación de Luis Iriarte es compartida por Arturo Cifuentes, experto en finanzas e investigador del centro Clapes UC. El académico, en entrevista con Radio Cooperativa, afirmó que la regulación chilena de todos los fondos de pensiones adolece de un grave problema: “Nosotros descubrimos, desafortunadamente, que había un problema serio con la regulación chilena con todos los multifondos, no solamente el fondo E, porque la regulación chilena no contempla una medida de riesgo a nivel del portafolio. Eso se lo advertimos a Osvaldo Macías [exsuperintendente de Pensiones en los gobiernos de Boric, Piñera y Bachelet] en 2019 y después publicamos muchos informes relacionados con eso; que era un problema serio y que había que corregirlo”.
Cifuentes señaló que lo ocurrido con el fondo E responde exclusivamente a la ausencia de la métrica de riesgo, y advirtió que los fondos generacionales, una de las medidas incorporadas en la reforma previsional aprobada durante el gobierno de Gabriel Boric, tienen el mismo problema: “Este problema es única y exclusivamente derivado de que no existe una métrica de riesgo. Y los multifondos, los fondos generacionales, tampoco la tienen. O sea, este problema se va a producir –con una faceta tal vez distinta– en tres o cuatro años con los fondos generacionales. Es una bomba de tiempo”.
En su intervención en Cooperativa, el investigador de Clapes UC se refirió a las advertencias que la autoridad hizo a las AFP sobre el alto riesgo que tenían las operaciones que provocaron las pérdidas de los fondos D y E. A su juicio, los órganos que fiscalizan el sistema deben intervenir con decisión para proteger los fondos de los cotizantes: “La función del regulador es establecer una regulación sensata y hacer que se cumpla. Si el regulador pensó que las AFP estaban tomando demasiado riesgo y eso estaba dentro del contexto de la normativa vigente, lo lógico era cambiar la normativa, no llamar a las AFP”.
Hay ejemplos en el pasado de inversiones que, como ahora, han resultado en millonarias pérdidas para los afiliados, aun cuando hubo advertencias. El caso La Polar es ejemplo de aquello.
La estafa financiera de la multitienda La Polar estalló en 2011. Allí, las Administradoras de Fondos de Pensiones registraron pérdidas millonarias, las que afectaron gravemente los fondos de los trabajadores, desembocando en diversos procesos judiciales para intentar recuperar el dinero.
El fraude consistió en que La Polar permitió endeudarse a clientes que no tenían capacidad de pago, para luego registrar dichas deudas en su contabilidad como reprogramadas, dando la impresión de que se trataba de cuentas sanas, cuando en realidad debían registrarse como pasivo. Esto permitió que la multitienda mostrara en sus balances una prosperidad ficticia, aumentando el valor de sus acciones, y las AFP corrieron a adquirir esos títulos (revise el especial de CIPER sobre ese caso aquí). Finalmente, La Polar fue acusada del delito de entregar información falsa al mercado, sus acciones se desplomaron y quienes las tenían en su poder –como las AFP– cosecharon pérdidas millonarias.
CIPER reveló, en junio de 2011, todas las señales del descalabro de La Polar que las AFP omitieron, resultando a la larga en pérdidas millonarias para los afiliados. Estas son algunas de esas señales:
Cinco AFP interpusieron demandas. En estas acciones judiciales, las administradoras Capital, Habitat, Cuprum, Planvital y Provida afirmaron haber acumulado pérdidas por al menos $224.481 millones entre acciones y bonos, unos US$464 millones al valor del dólar en 2011.
Créditos: Pedro Cerda / Agencia Uno.
En septiembre de 2021, la Corte Suprema resolvió acoger un recurso presentado por AFP Capital y resolvió que La Polar era responsable de los perjuicios patrimoniales ocasionados a los fondos de pensiones, por “la pérdida de valor de las acciones que mantenía en su stock”. El tribunal declaró además que Price Waterhouse Cooper, la auditora de la multitienda, “incumplió culpablemente su obligación legal de auditar la contabilidad, inventario, balance y demás estados financieros de La Polar del 2007 al 2010, por lo cual es responsable de los mismos perjuicios patrimoniales”. En 2022, según La Tercera, La Polar informó a la CMF, que la indemnización que pagarían sería por $15 mil millones. Inicialmente, en su demanda interpuesta en 2014, AFP Capital había valorizado su pérdida en 1.081.813 UF (unos $23.699 millones al valor de la UF en 2011).
En febrero de 2014 las AFP Habitat, Cuprum y PlanVital interpusieron una demanda conjunta de indemnización de perjuicios contra los exejecutivos de La Polar. Según consta en sus demandas, las AFP estimaron sus pérdidas tanto en acciones como en bonos al valor de 2011. AFP Hábitat la valorizó en 2.778.516 UF (unos $60.645 millones a esa época); Cuprum en 3.051.471 UF ($66.603 millones) y Plan Vital en 272.802 UF ($5.954 millones).
La resolución se dio a conocer en 2019. Si bien descartó que se indemnizaran los bonos, los ejecutivos de La Polar -Pablo Alcalde, María Isabel Farah, Julián Moreno, Nicolás Ramírez y Pablo Fuenzalida- debieron pagar $33.984 millones a Habitat, $14.574 millones a Cuprum y $2.950 millones a Planvital. En total, la suma a indemnizar alcanzó los $51 mil millones, es decir, unos US$76 millones, según detalló El Mercurio. El juicio escaló a la Corte de Apelaciones, que ratificó el fallo anterior, y hasta esta fecha continúa en la Corte Suprema.
En marzo de 2026, la Suprema resolvió mantener lo resuelto a favor del Provida por el 14° Juzgado Civil de Santiago, que había condenado en 2019 a los siete demandados a pagar 2.575.388 UF a esa AFP. Inicialmente, según la demanda, la AFP había valorizado su pérdida en 3.042.309 UF.
En el caso Cascadas las AFP invirtieron en empresas condenadas por conductas fraudulentas, resultando en millonarias pérdidas. Según un informe revelado en 2014 por CIPER, Habitat (US$11,5 millones), Provida (US$7,7 millones), Capital (US$6,5 millones) y Cuprum (US$5 millones) registraron un total de US$30,7 millones en daños. Esto después de comprar acciones en distintas empresas “cascada” de la minera Soquimich, una compleja estructura montada para generarle ganancias a Julio Ponce Lerou, el controlador de la compañía que operaba como la base del sistema, mientras una serie de otras empresas de papel, no productivas –donde pusieron su dinero las AFP–, invertían unas sobre otras.
El caso se resolvió en 2025, cuando la Corte Suprema desestimó las demandas presentadas por Cuprum, Provida y Hábitat, concluyendo que no se acreditó la responsabilidad de Ponce Lerou y Soquimich en el esquema que llevó a las millonarias pérdidas de las administradoras. Por lo tanto, el dinero no fue recuperado.